题目
回归模型 _(2)=(beta )_(0)+(beta )_(1)(X)_(i)+(u)_(i) 中,关于检验 _(0):(beta )_(1)=0 所用的统计量 dfrac ({a)_(1)-(a)_(1)}(sqrt {{v)_(ar)((a)_(1))}} ,-|||-下列说法正确的是 () 。A. 回归模型 _(2)=(beta )_(0)+(beta )_(1)(X)_(i)+(u)_(i) 中,关于检验 _(0):(beta )_(1)=0 所用的统计量 dfrac ({a)_(1)-(a)_(1)}(sqrt {{v)_(ar)((a)_(1))}} ,-|||-下列说法正确的是 () 。B. 服从t(n-1)C. 回归模型 _(2)=(beta )_(0)+(beta )_(1)(X)_(i)+(u)_(i) 中,关于检验 _(0):(beta )_(1)=0 所用的统计量 dfrac ({a)_(1)-(a)_(1)}(sqrt {{v)_(ar)((a)_(1))}} ,-|||-下列说法正确的是 () 。D. 服从t(n-2)
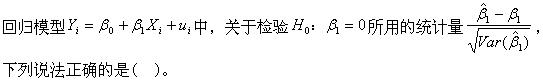
- A.
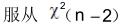
- B. 服从t(n-1)
- C.
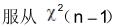
- D. 服从t(n-2)
题目解答
答案
D. 服从t(n-2)
解析
步骤 1:理解回归模型
回归模型 ${Y}_{i}={\beta }_{0}+{\beta }_{1}{X}_{i}+{u}_{i}$ 是一个简单线性回归模型,其中 ${Y}_{i}$ 是因变量,${X}_{i}$ 是自变量,${\beta }_{0}$ 和 ${\beta }_{1}$ 是回归系数,${u}_{i}$ 是误差项。
步骤 2:理解假设检验
假设检验 ${H}_{0}:{\beta }_{1}=0$ 意味着检验自变量 ${X}_{i}$ 对因变量 ${Y}_{i}$ 的影响是否显著。如果 ${\beta }_{1}=0$,则 ${X}_{i}$ 对 ${Y}_{i}$ 没有影响。
步骤 3:理解统计量
统计量 $\dfrac {{a}_{1}-{a}_{1}}{\sqrt {{v}_{ar}({a}_{1})}}$ 实际上是 $\dfrac {{\hat{\beta }}_{1}-{\beta }_{1}}{\sqrt {{v}_{ar}({\hat{\beta }}_{1})}}$,其中 ${\hat{\beta }}_{1}$ 是 ${\beta }_{1}$ 的估计值,${v}_{ar}({\hat{\beta }}_{1})$ 是 ${\hat{\beta }}_{1}$ 的方差。在假设 ${H}_{0}:{\beta }_{1}=0$ 下,这个统计量服从t分布。
步骤 4:确定自由度
在简单线性回归中,自由度为 $n-2$,其中 $n$ 是样本量。这是因为回归模型中估计了两个参数 ${\beta }_{0}$ 和 ${\beta }_{1}$。