模型的预测功能失效。具有严重多重共线性的回归方程能不能用来做经济预测?答:虽然参数估计值方差的变大容易使区间预测的“区间”变大,使预测失去意义。但如果利用模型去做经济预测,只要保证自变量的相关类型在未来期中一直保持不变,即使回归模型中包含严重多重共线性的变量,也可以得到较好预测结果;否则会对经济预测产生严重的影响。多重共线性的产生于样本容量的个数n、自变量的个数p有无关系?答:有关系,增加样本容量不能消除模型中的多重共线性,但能适当消除多重共线性造成的后果。当自变量的个数p较大时,一般多重共线性容易发生,所以自变量应选择少而精。自己找一个经济问题来建立多元线性回归模型,怎样选择变量和构造设计矩阵X才可能避免多重共线性的出现?答:请参考第三次上机实验题——机场吞吐量的多元线性回归模型,注意利用二手数据很难避免多重共线性的出现,所以一般利用逐步回归和主成分回归消除多重共线性。如果进行自己进行试验设计如正交试验设计,并收集数据,选择向量使设计矩阵X的列向量(即X1,X2, Xp)不相关。对第5章习题9财政收入的数据分析多重共线性,并根据多重共线性剔除变量。将所得结果与逐步回归法所得的选元结果相比较。所以在εi~N(0, 2 ) 的条件下, 参数β,β1的最小二乘估计与最大似然估计等价。证明>>是β的无偏估计。证明:>>>>>>>> 证明证明:>>证明平方和分解公式:SST=SSE+SSR证明:>>验证三种检验的关系,即验证:(1)>>;(2)证明:(1)(2)>>>>验证()式:证明:其中:>>用第9题证明是2的无偏估计量证明:>>验证决定系数与F值之间的关系式证明:>>为了调查某广告对销售收入的影响,某商店记录了5个月的销售收入y(万元)和广告费用x(万元),数据见表,要求用手工计算:表(1) 画散点图(略)(2) X与Y是否大致呈线性关系?答:从散点图看,X与Y大致呈线性关系。(3) 用最小二乘法估计求出回归方程。计算表回归方程为:(4) 求回归标准误差先求SSR(Qe)见计算表。>>所以(5) >>给出 的置信度为95%的区间估计;由于(1-)的置信度下, 的置信区间是查表可得>>所以 的95%的区间估计为:(7—*,7+*),即(,)。>>所以 的95%的区间估计为:(*,-1+*),即(, )。>>的置信区间包含0,表示不显著。(6) 计算x和y的决定系数>>说明回归方程的拟合优度高。(7) 对回归方程作方差分析方差分析表F值=>(1,3)=(当n>>=1,n=8时,α=查表得对应的值为,所以拒绝原假设,说明回归方程显著。附 在研究国家财政收入时,我们把财政收入按收入形式分为:各项税收收入、企业收入、债务收入、国家能源交通重点建设收入、基本建设贷款归还收入、国家预算调节基金收入、其他收入等。为了建立国家财政收入回归模型,我们以财政收入y(亿元)为因变量,自变量如下:x为农业增加值(亿元),x为工业增加值(亿元),x为建筑业增加值(亿元),x为人口数(万人),x为社会消费总额(亿元),x为受灾面积(万公顷)。据《中国统计年鉴》获得1978—1998年共21个年份的统计数据,见表(P167)。由定性分析知,所有自变量都与y有较强的相关性,分别用后退法和逐步回归法作自变量选元。
模型的预测功能失效。
具有严重多重共线性的回归方程能不能用来做经济预测?
答:虽然参数估计值方差的变大容易使区间预测的“区间”变大,使预测失去意义。但如果利用模型去做经济预测,只要保证自变量的相关类型在未来期中一直保持不变,即使回归模型中包含严重多重共线性的变量,也可以得到较好预测结果;否则会对经济预测产生严重的影响。
多重共线性的产生于样本容量的个数n、自变量的个数p有无关系?
答:有关系,增加样本容量不能消除模型中的多重共线性,但能适当消除多重共线性造成的后果。当自变量的个数p较大时,一般多重共线性容易发生,所以自变量应选择少而精。
自己找一个经济问题来建立多元线性回归模型,怎样选择变量和构造设计矩阵X才可能避免多重共线性的出现?
答:请参考第三次上机实验题——机场吞吐量的多元线性回归模型,注意利用二手数据很难避免多重共线性的出现,所以一般利用逐步回归和主成分回归消除多重共线性。如果进行自己进行试验设计如正交试验设计,并收集数据,选择向量使设计矩阵X的列向量(即X1,X2, Xp)不相关。
对第5章习题9财政收入的数据分析多重共线性,并根据多重共线性剔除变量。将所得结果与逐步回归法所得的选元结果相比较。
所以在εi~N(0, 2 ) 的条件下, 参数β,β1的最小二乘估计与最大似然估计等价。
证明 是β的无偏估计。
证明: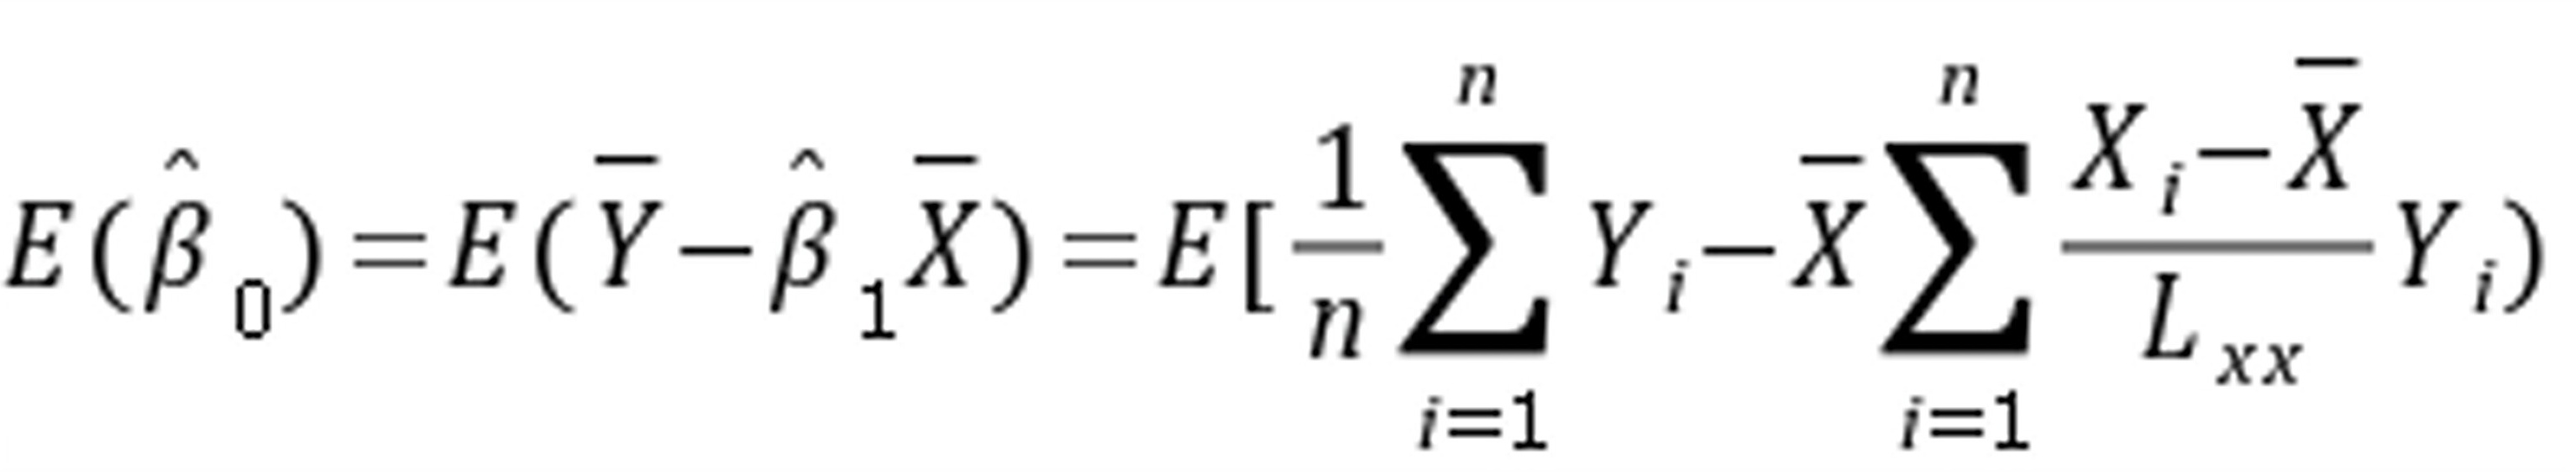
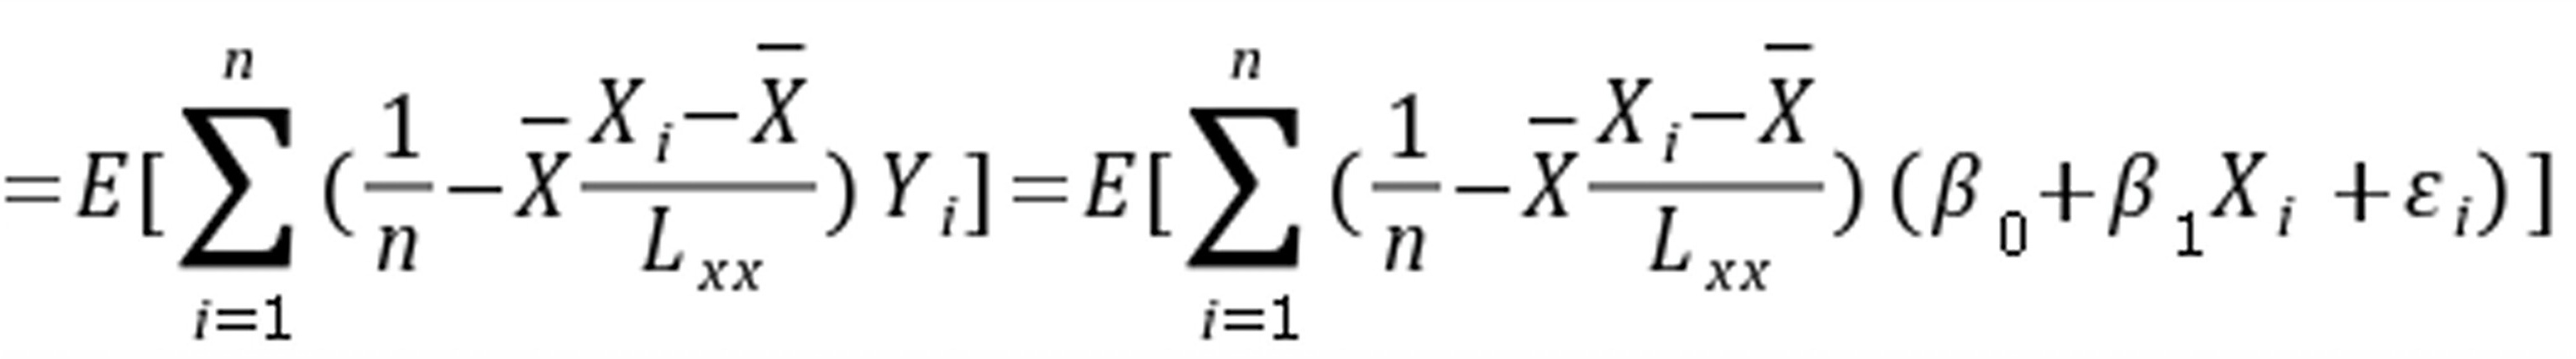
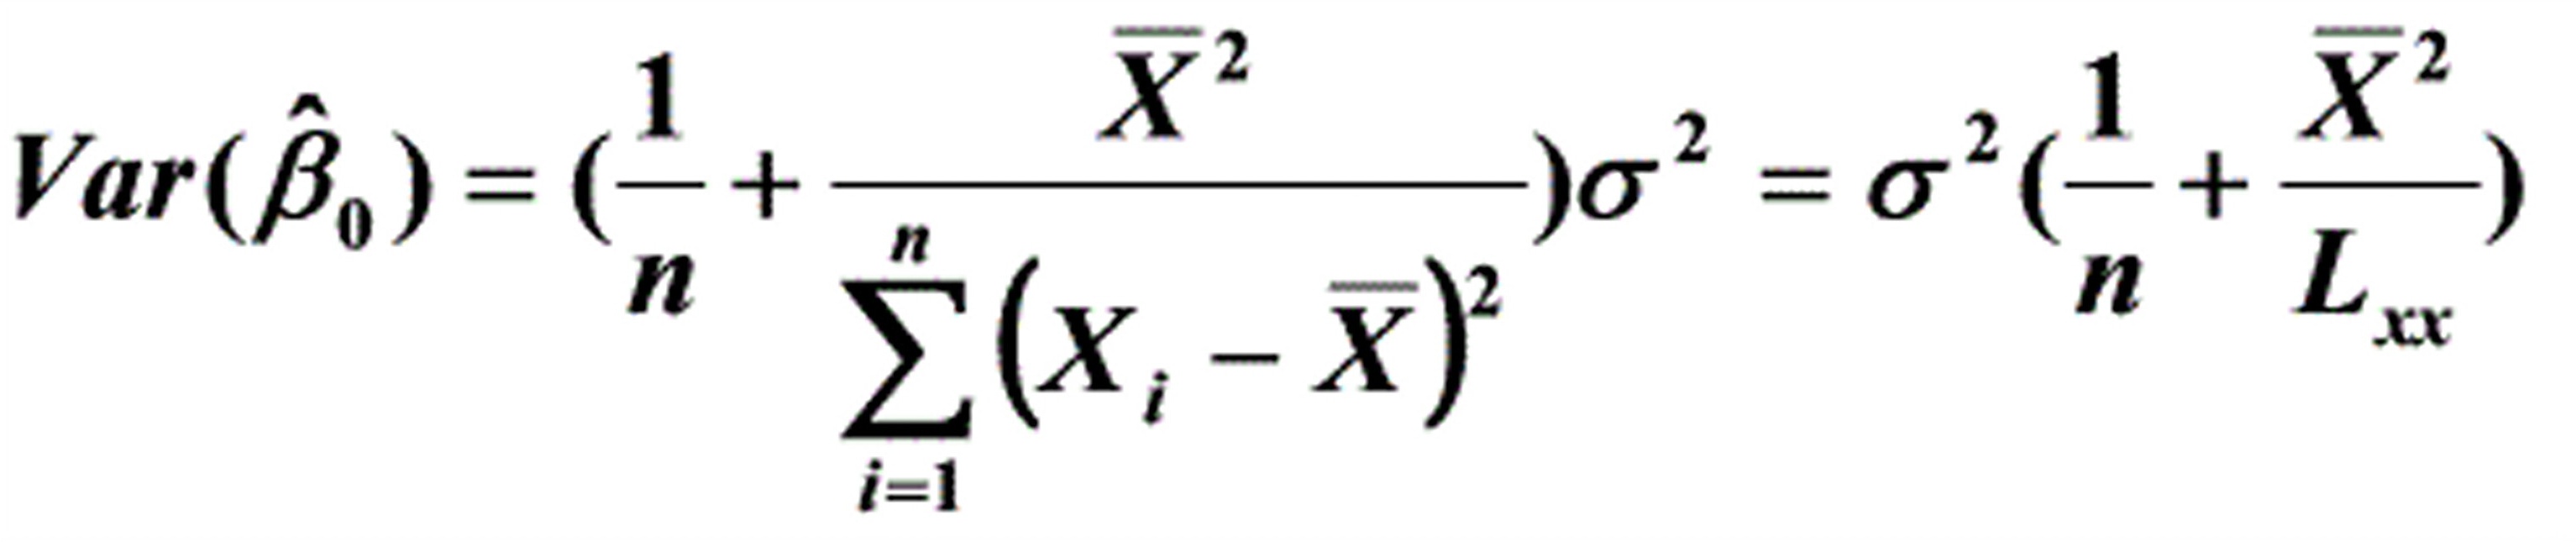
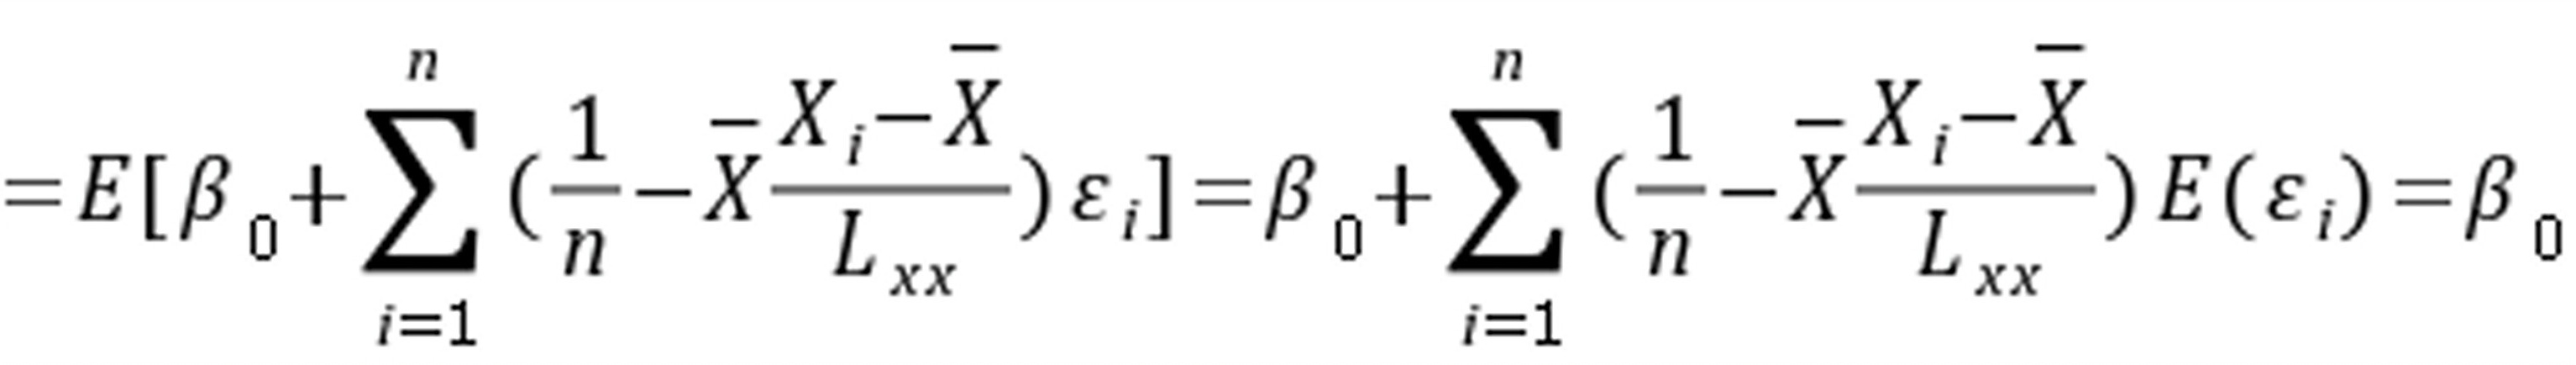 证明
证明:
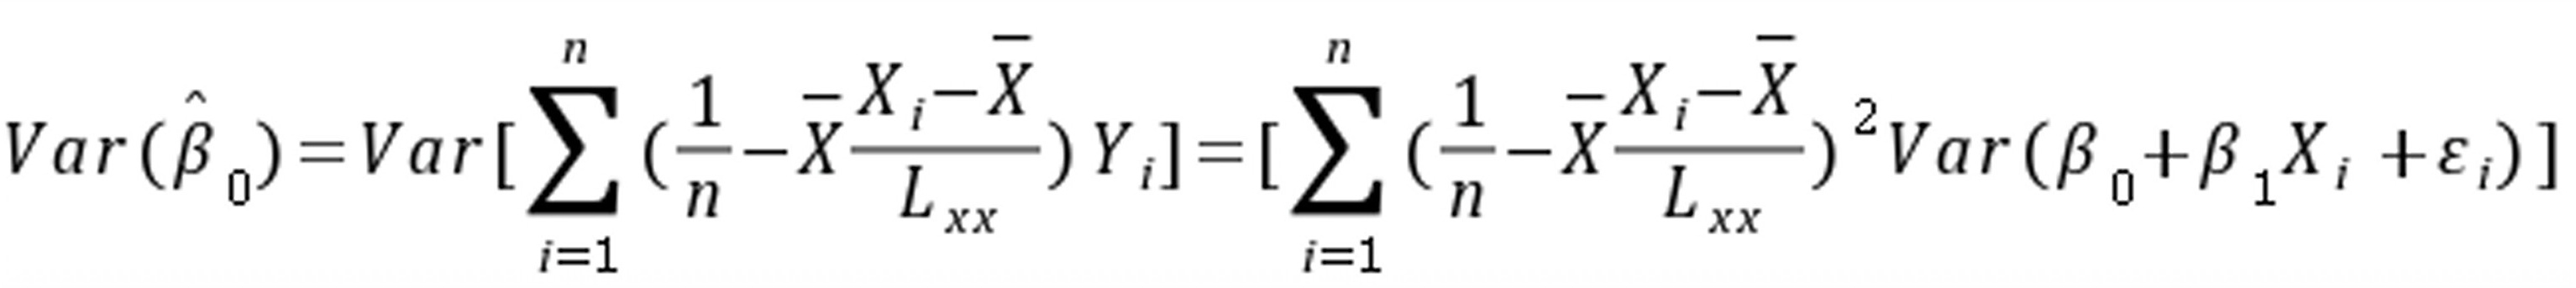
证明平方和分解公式:SST=SSE+SSR
证明:
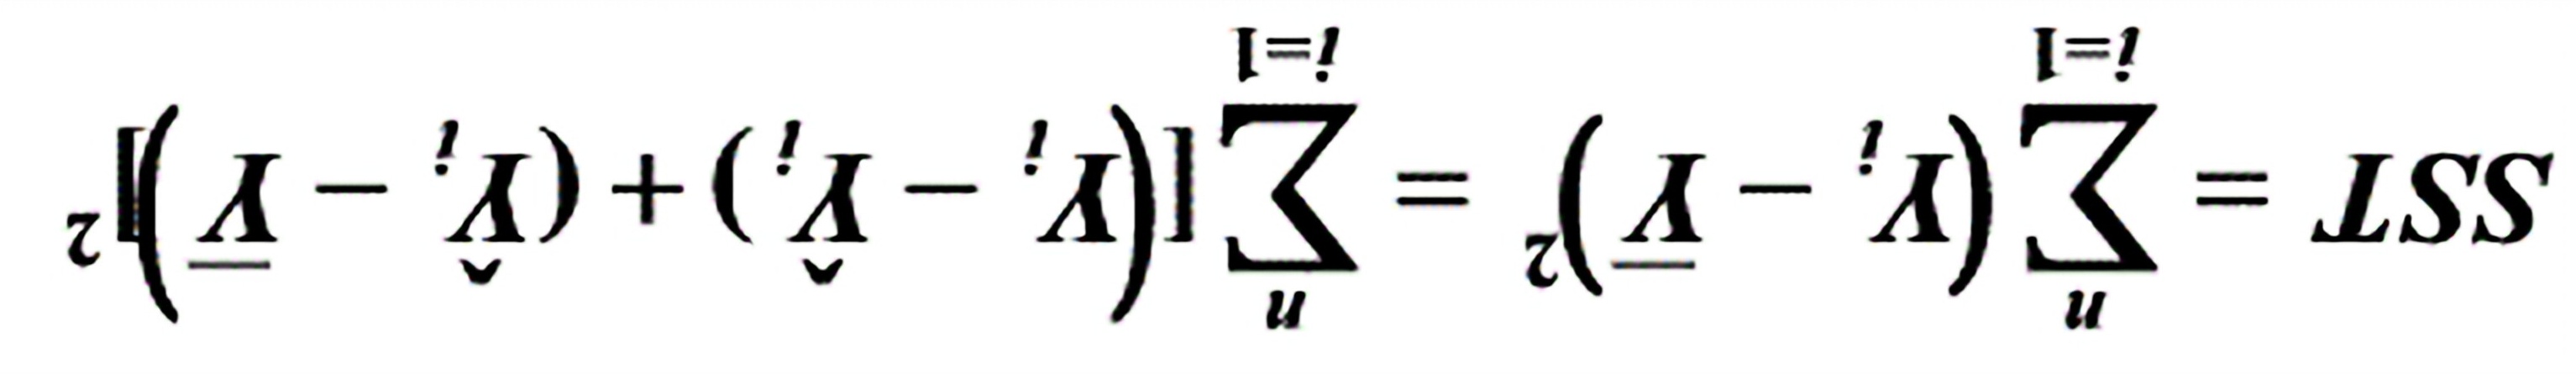
验证三种检验的关系,即验证:
(1)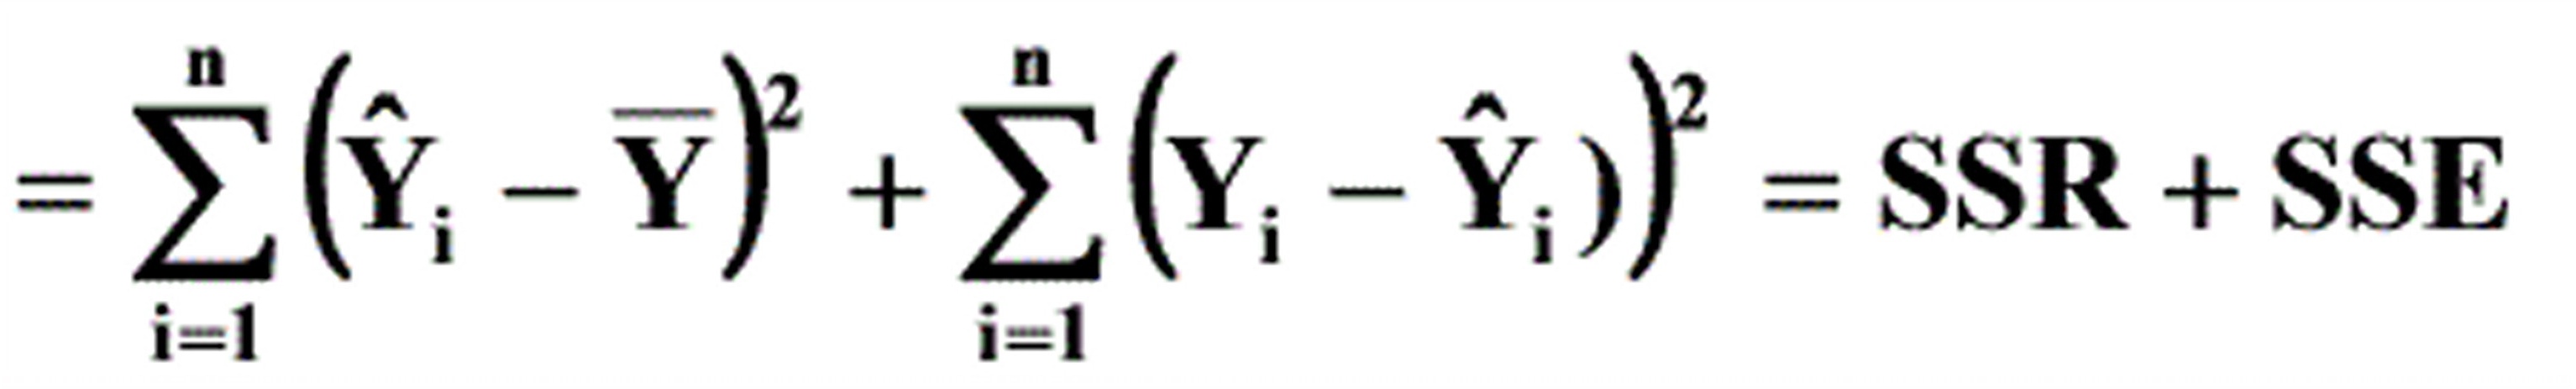 ;(2)
证明:(1)
(2)
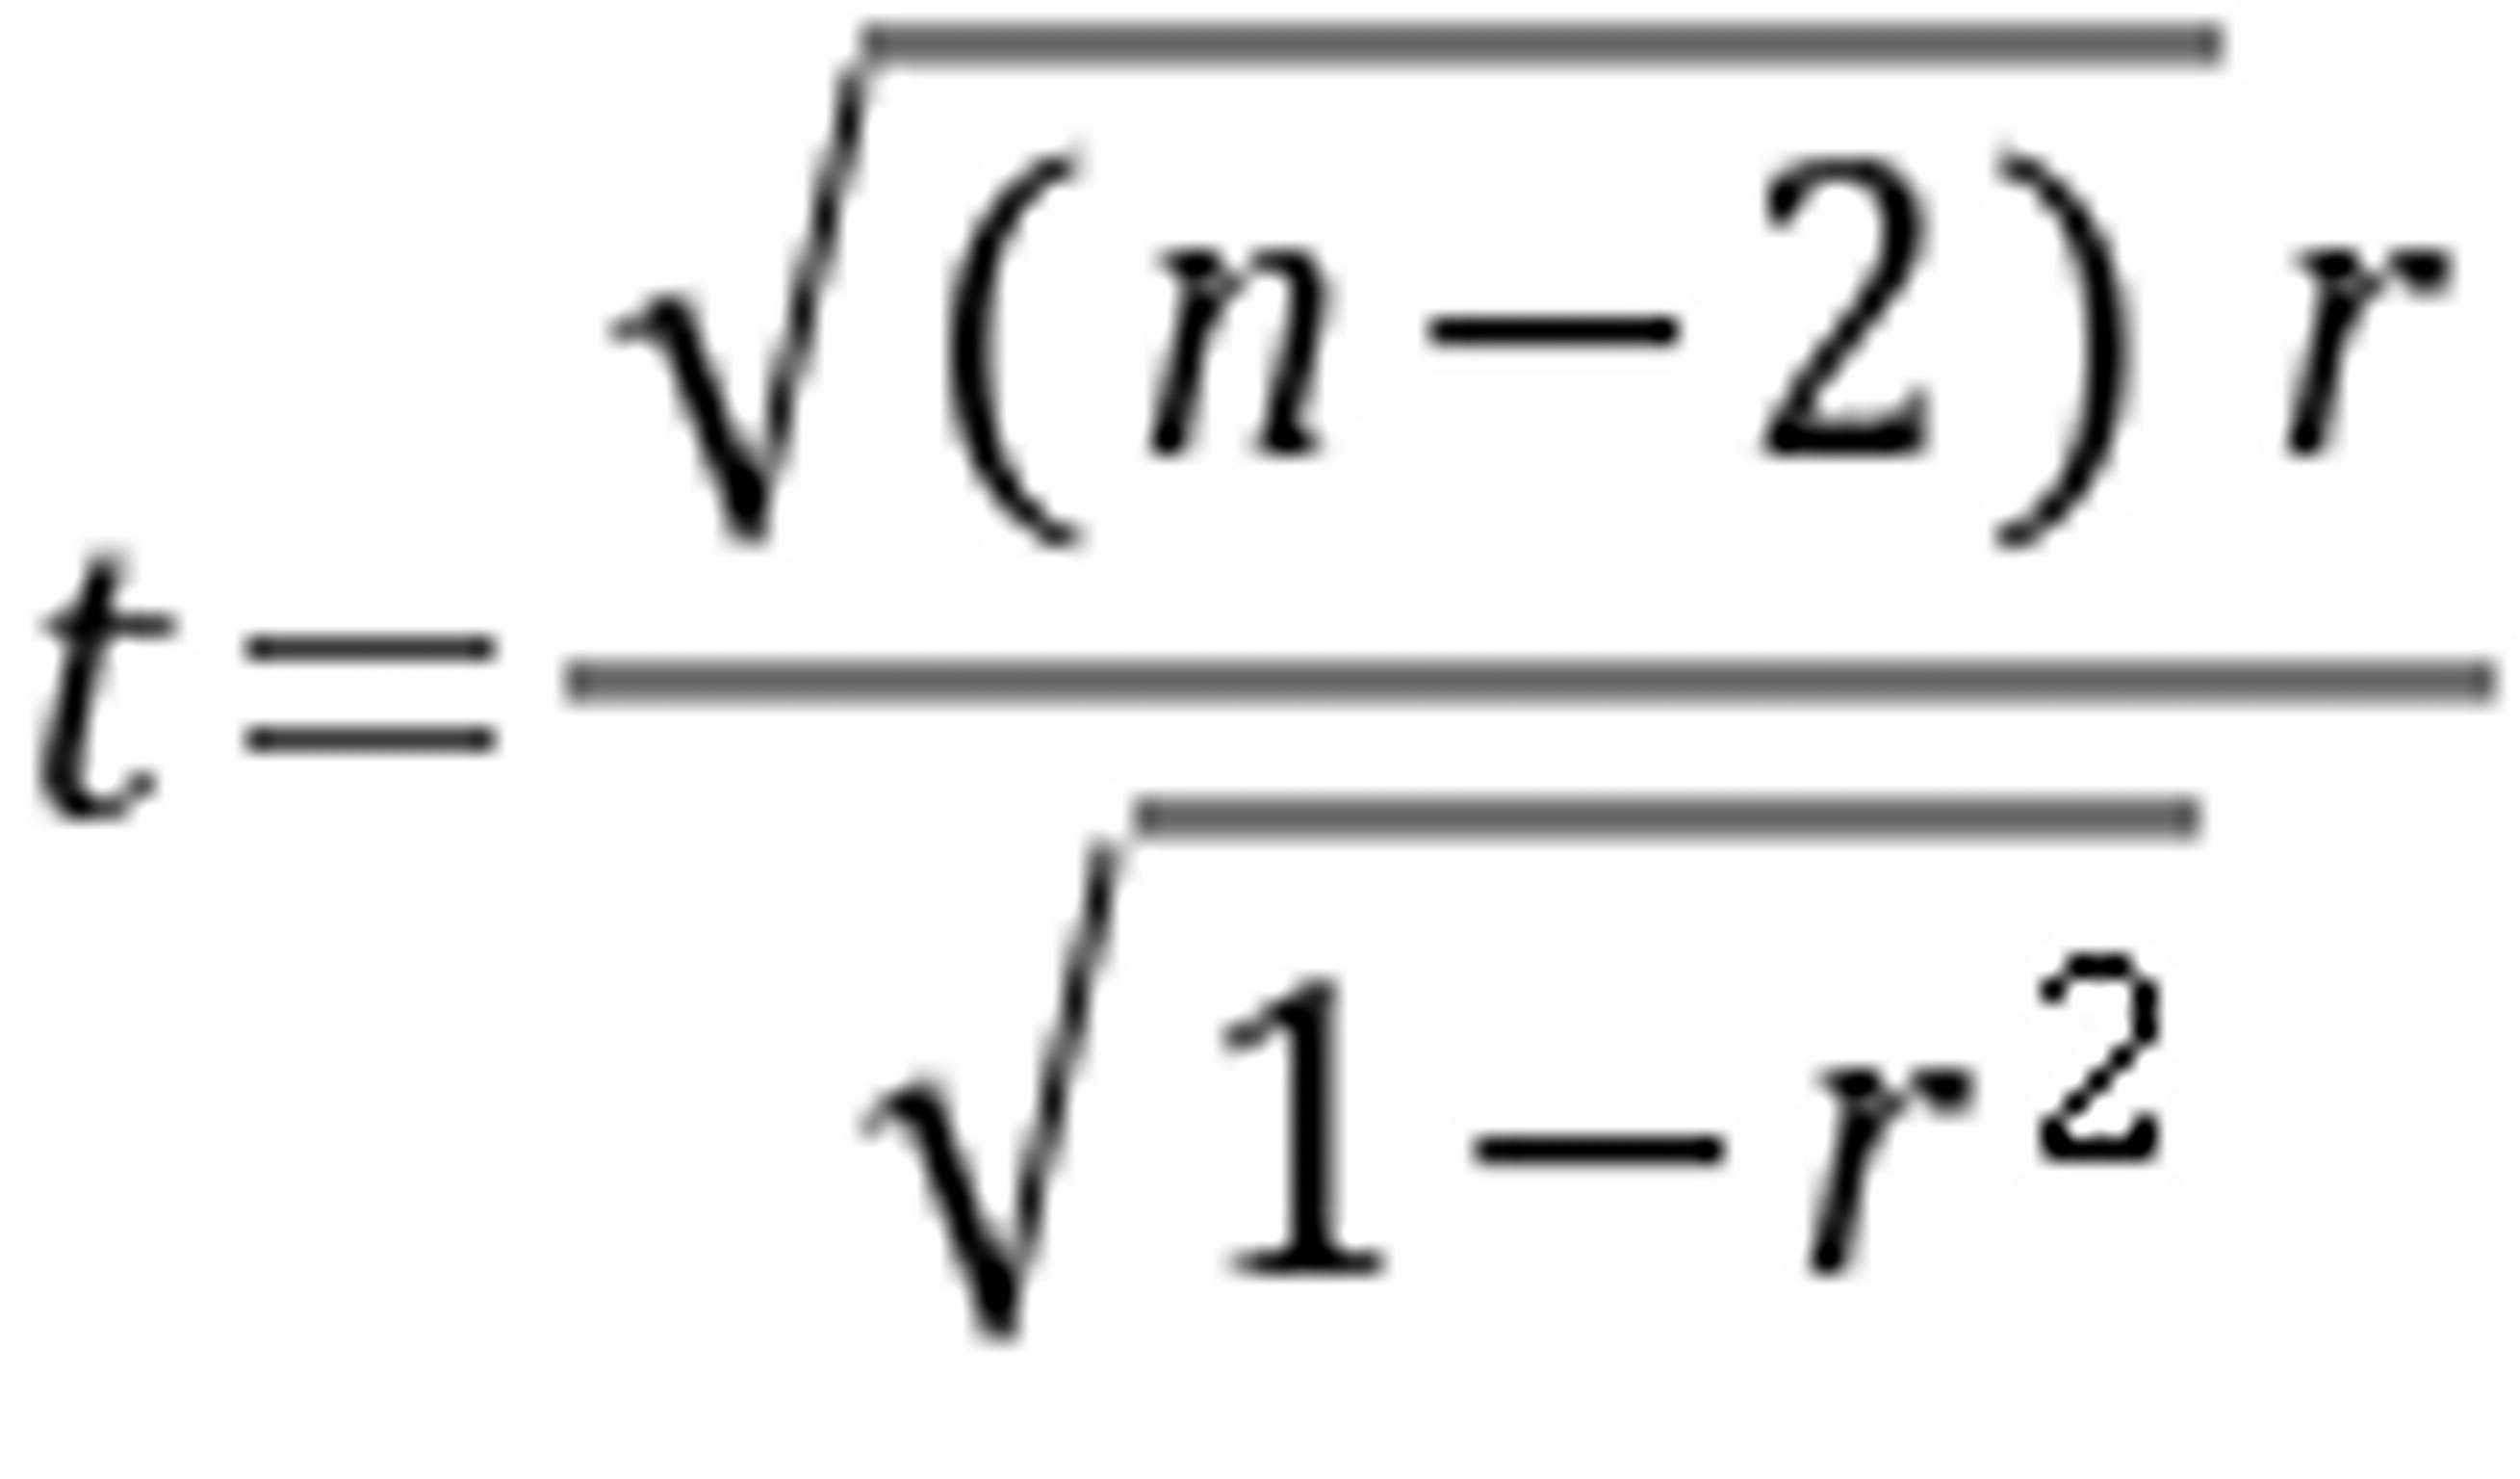
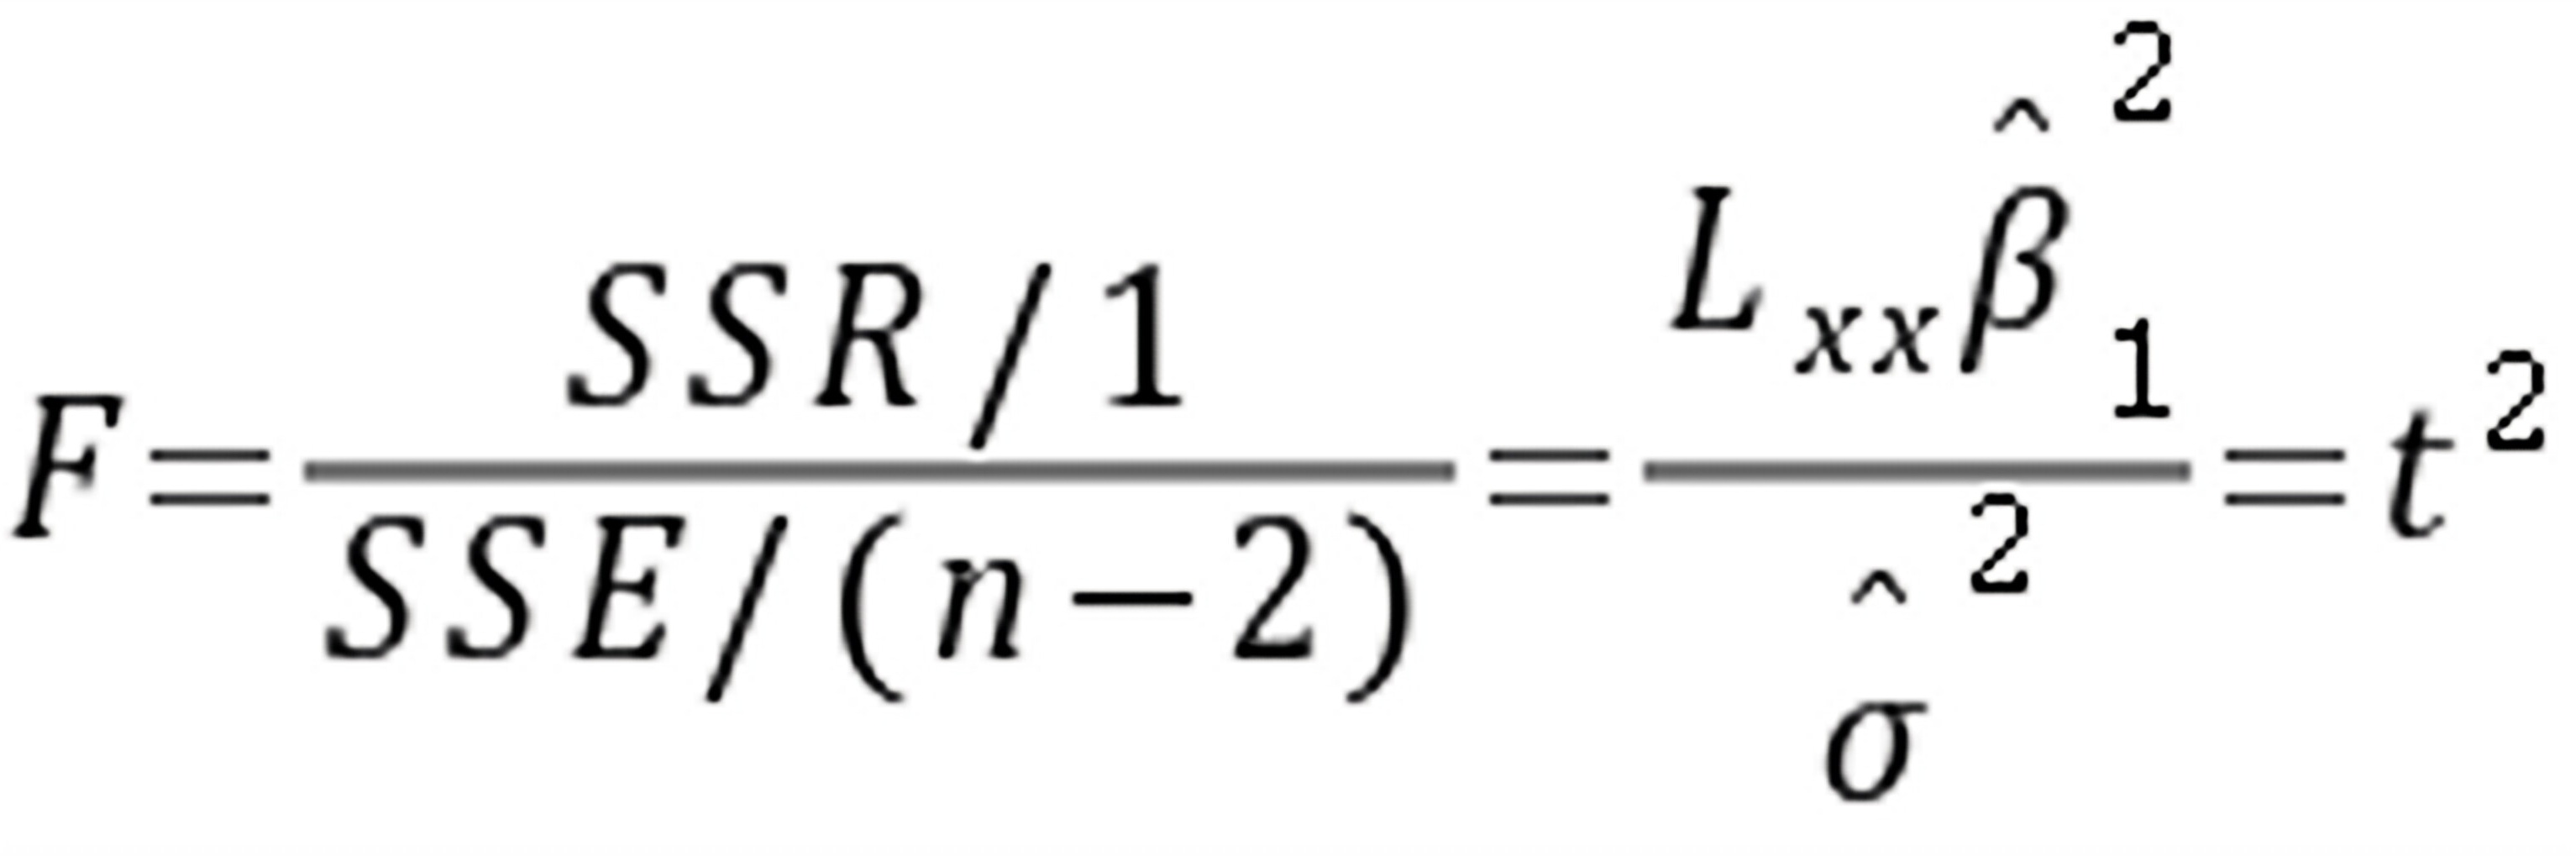
验证()式:
证明:
其中: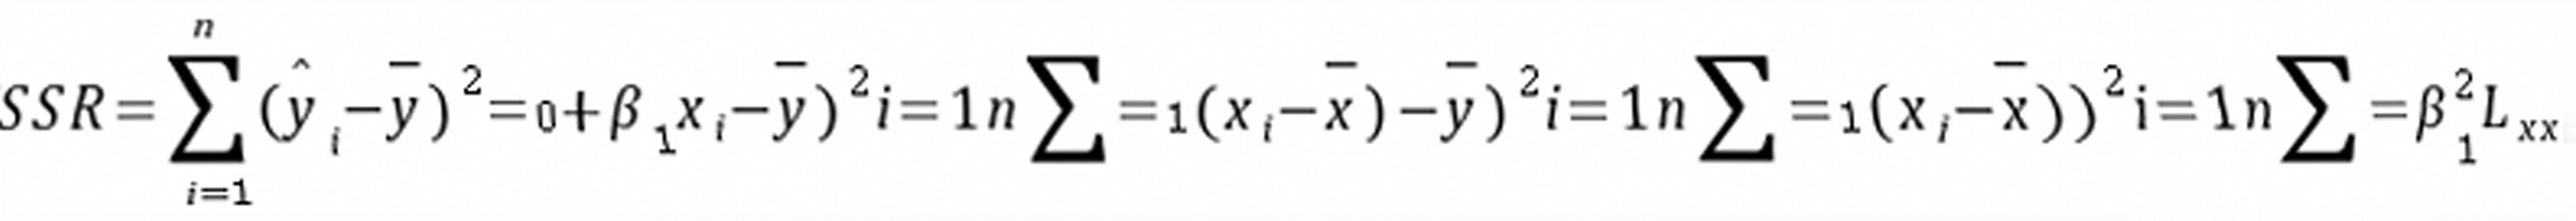
用第9题证明是2的无偏估计量
证明:
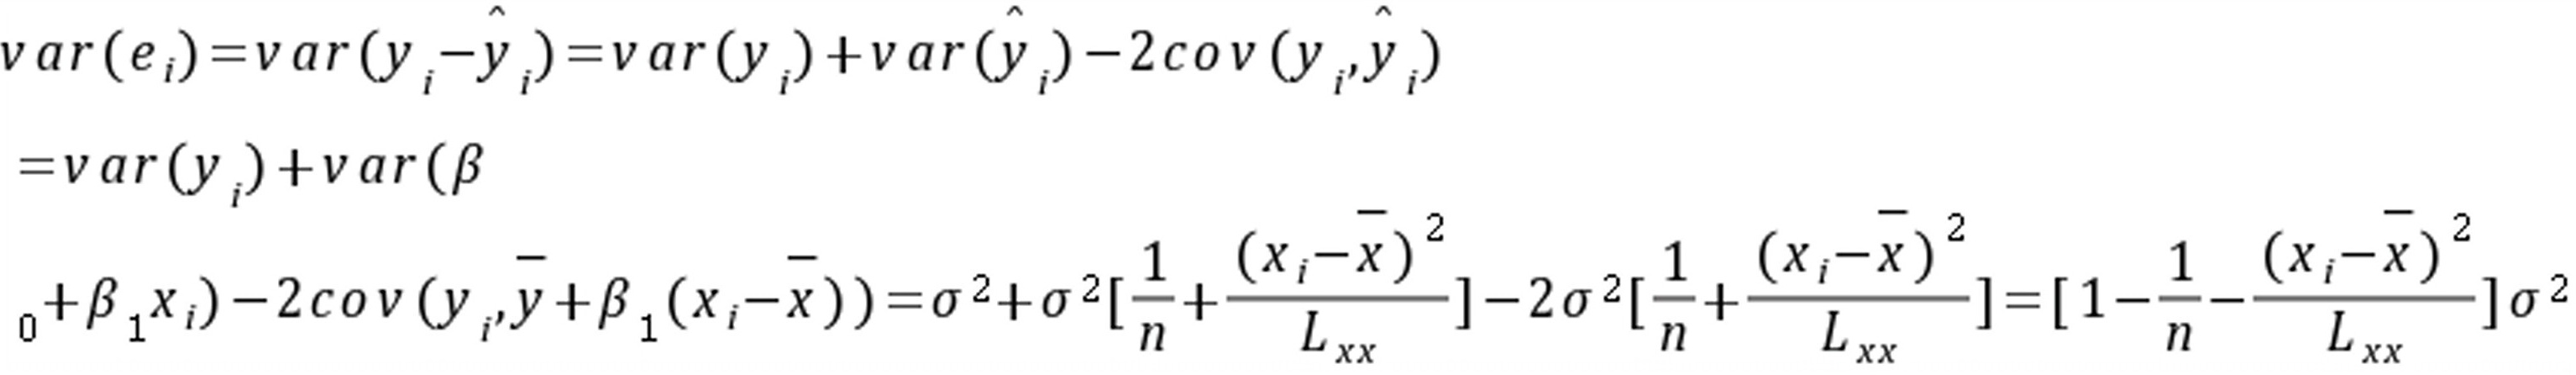
验证决定系数与F值之间的关系式
证明:
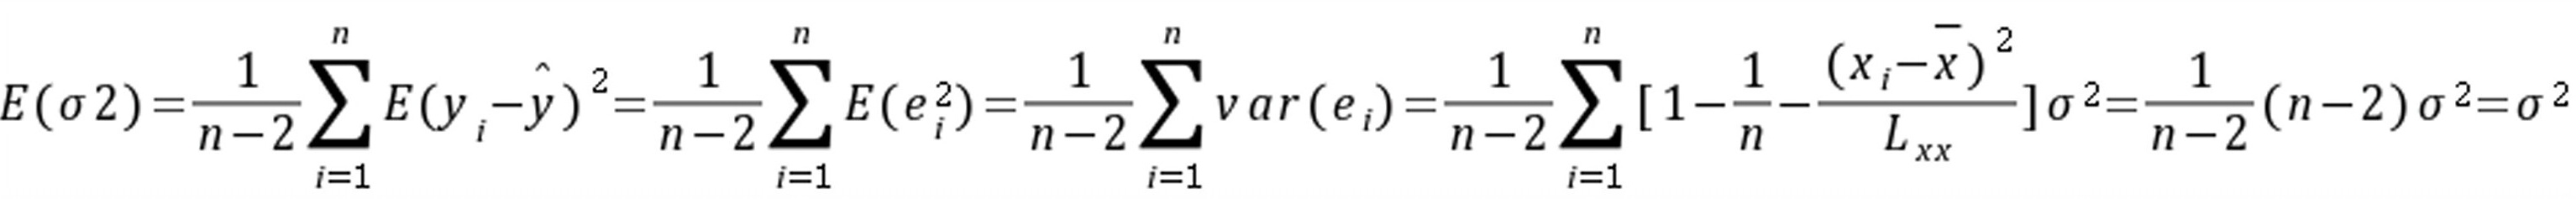
为了调查某广告对销售收入的影响,某商店记录了5个月的销售收入y(万元)和广告费用x(万元),数据见表,要求用手工计算:
表
(1) 画散点图(略)
(2) X与Y是否大致呈线性关系?
答:从散点图看,X与Y大致呈线性关系。
(3) 用最小二乘法估计求出回归方程。
计算表
回归方程为:
(4) 求回归标准误差
先求SSR(Qe)见计算表。
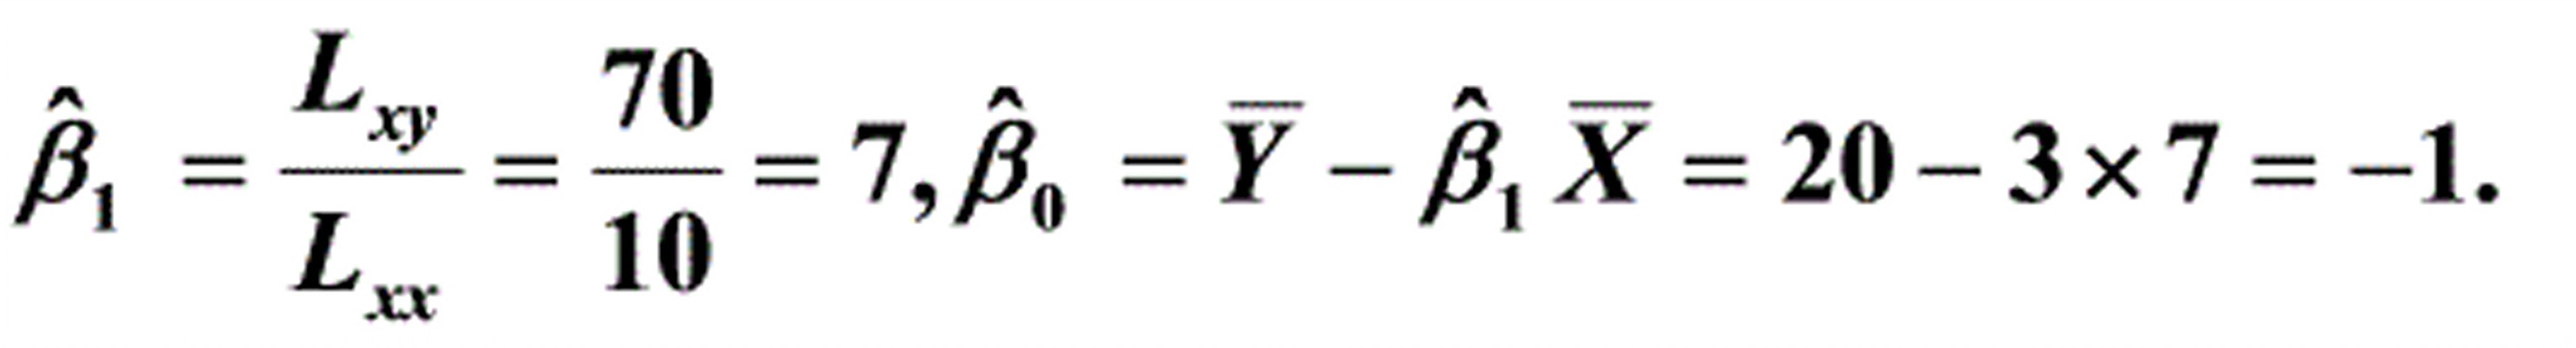 所以
(5) 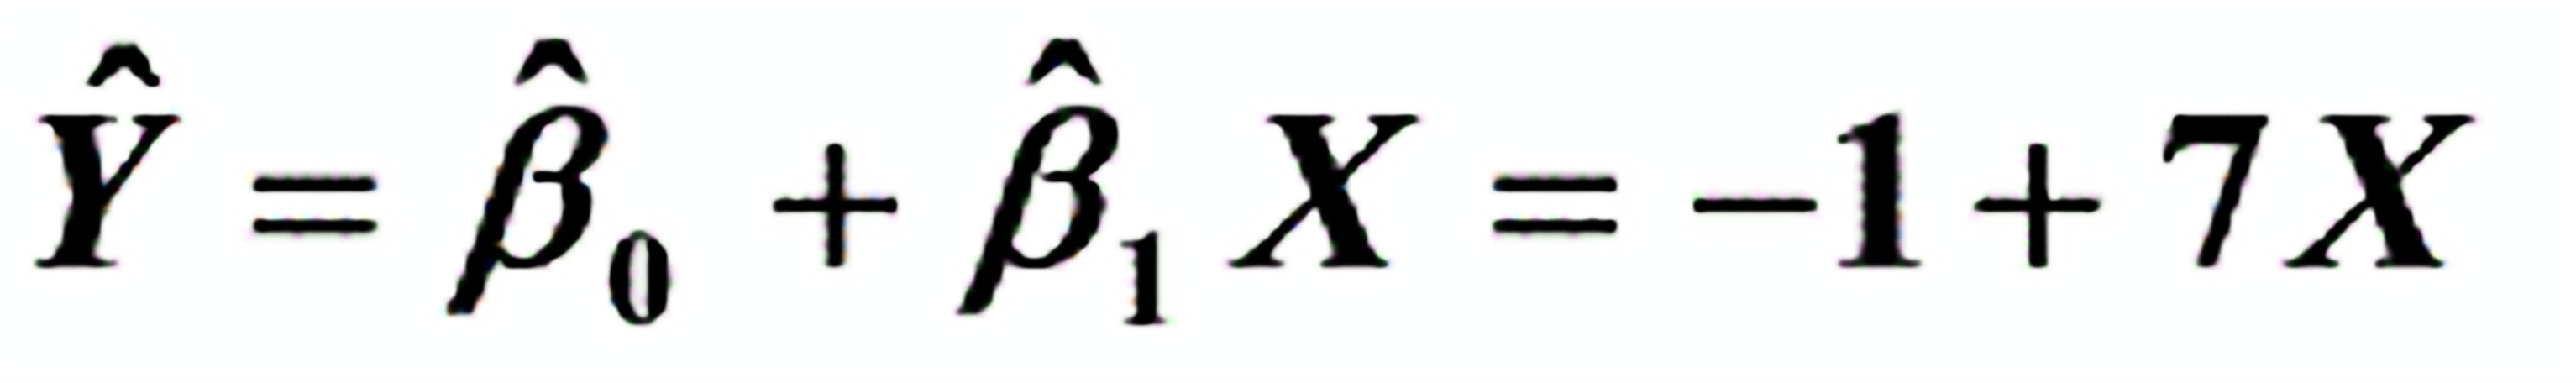 给出 的置信度为95%的区间估计;
由于(1-)的置信度下, 的置信区间是
查表可得
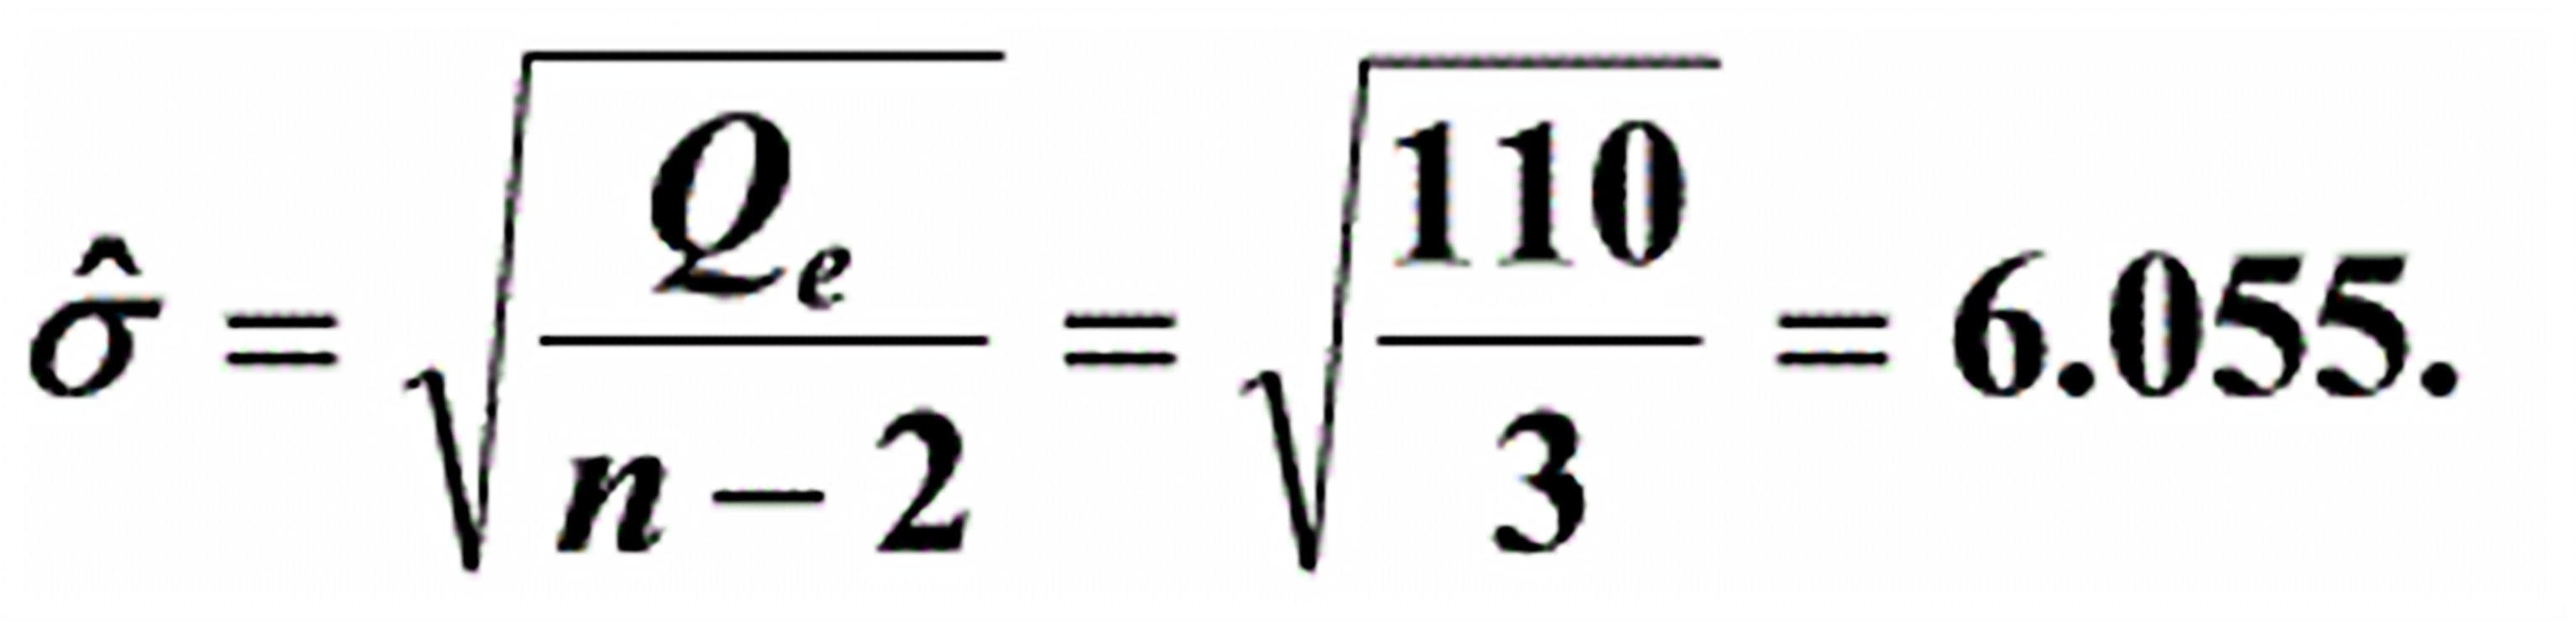
所以 的95%的区间估计为:(7—*,7+*),即(,)。
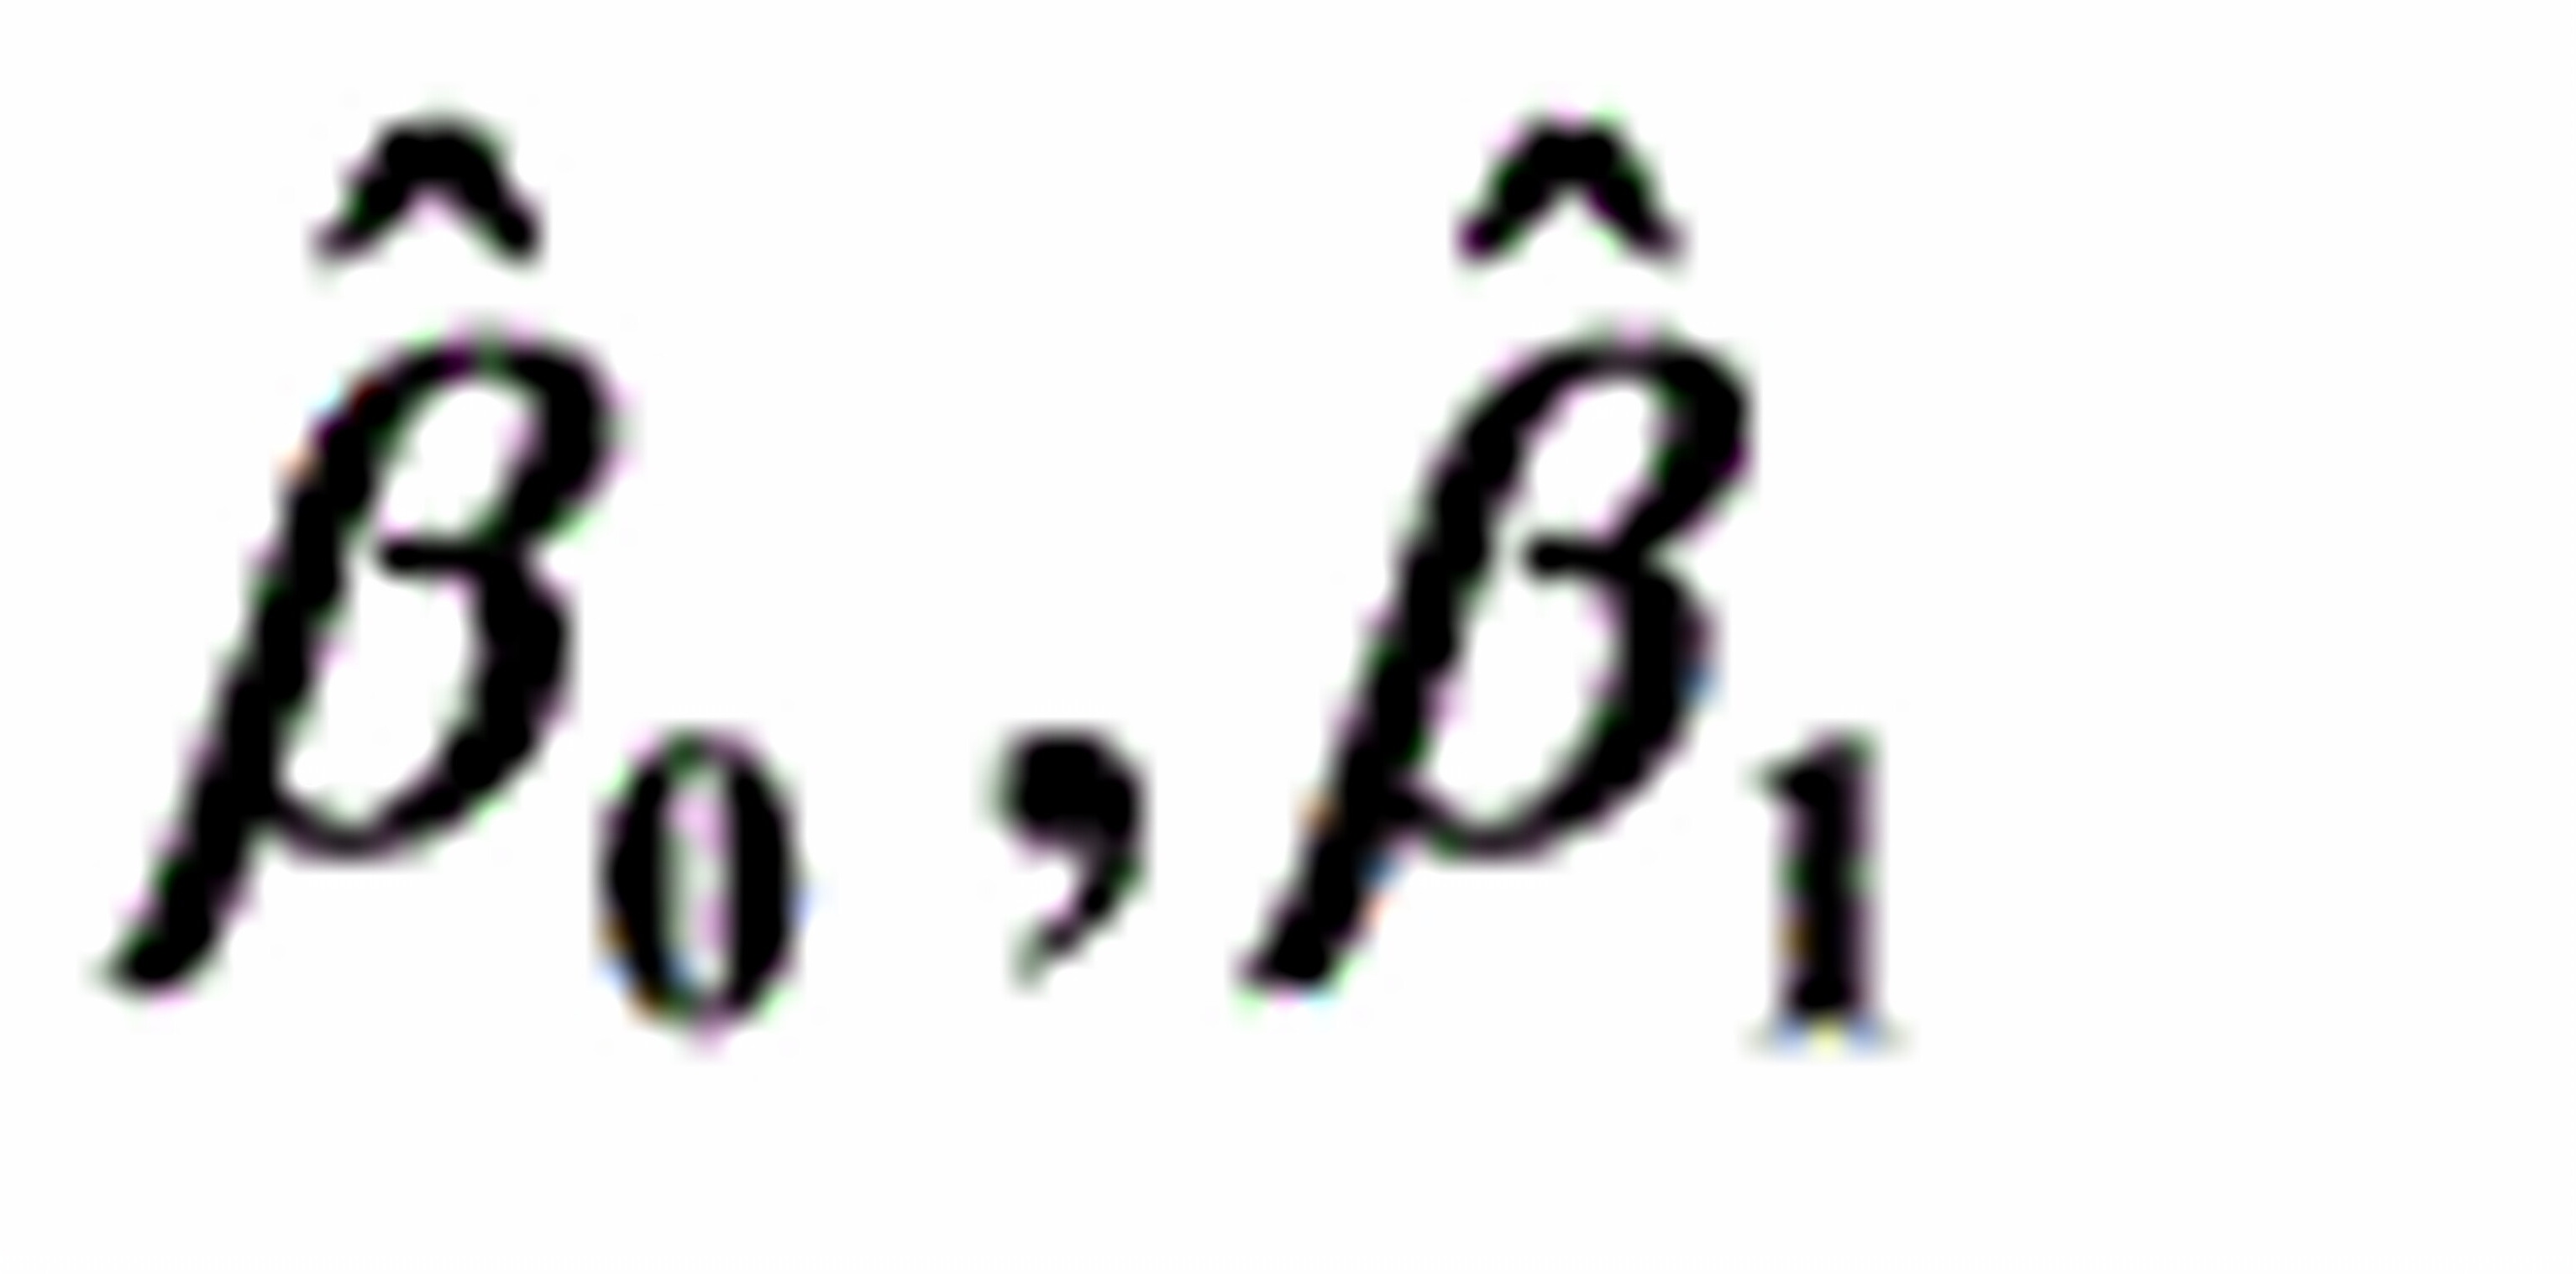
所以 的95%的区间估计为:(*,-1+*),
即(, )。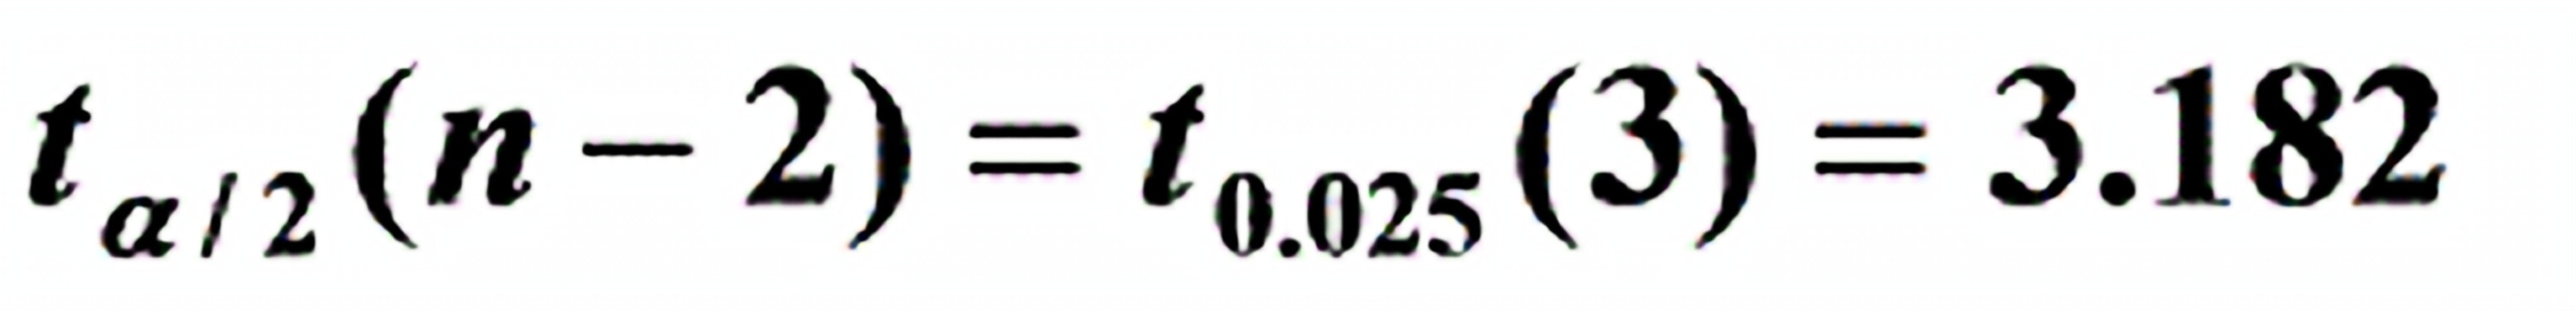 的置信区间包含0,表示不显著。
(6) 计算x和y的决定系数
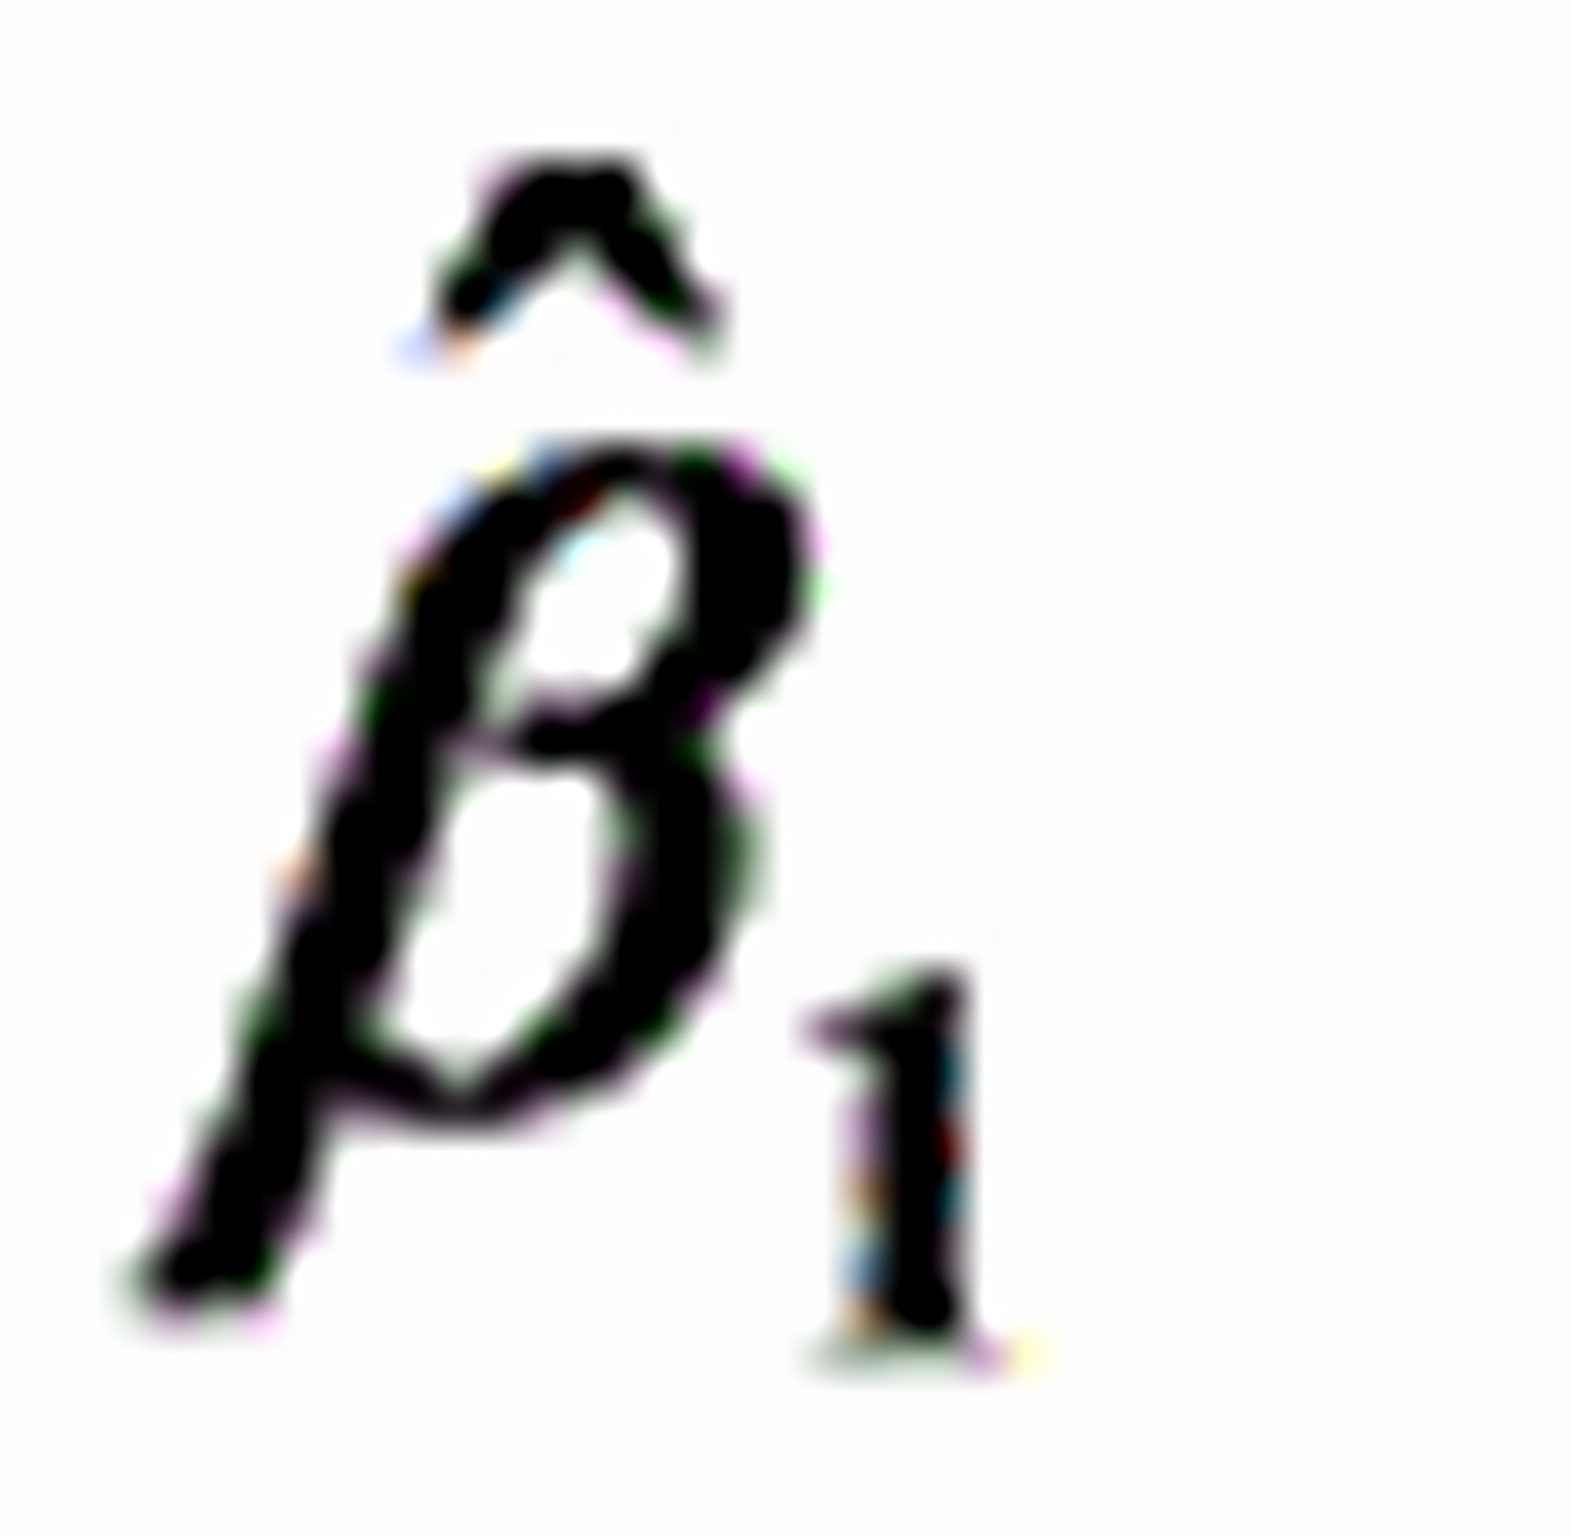
说明回归方程的拟合优度高。
(7) 对回归方程作方差分析
方差分析表
F值=>(1,3)=(当n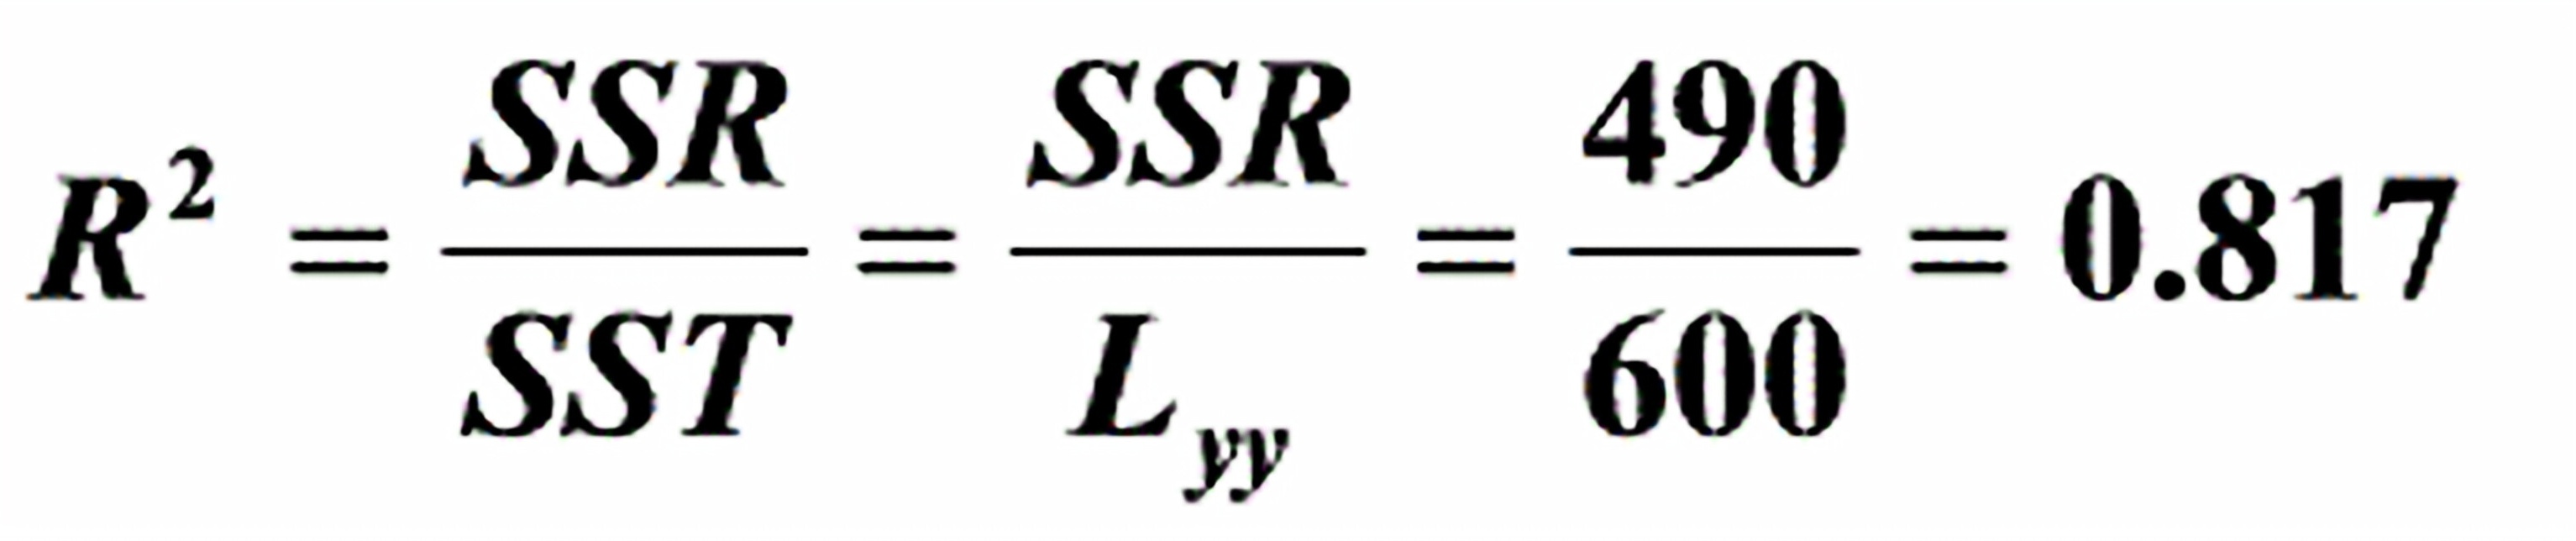 =1,n=8时,α=查表得对应的值为,所以拒绝原假设,说明回归方程显著。
附 在研究国家财政收入时,我们把财政收入按收入形式分为:各项税收收入、企业收入、债务收入、国家能源交通重点建设收入、基本建设贷款归还收入、国家预算调节基金收入、其他收入等。为了建立国家财政收入回归模型,我们以财政收入y(亿元)为因变量,自变量如下:x为农业增加值(亿元),x为工业增加值(亿元),x为建筑业增加值(亿元),x为人口数(万人),x为社会消费总额(亿元),x为受灾面积(万公顷)。据《中国统计年鉴》获得1978—1998年共21个年份的统计数据,见表(P167)。由定性分析知,所有自变量都与y有较强的相关性,分别用后退法和逐步回归法作自变量选元。
题目解答
答案
根据标准化的均值和标准差还原变量后最终方程为:
y= ++++++