题目
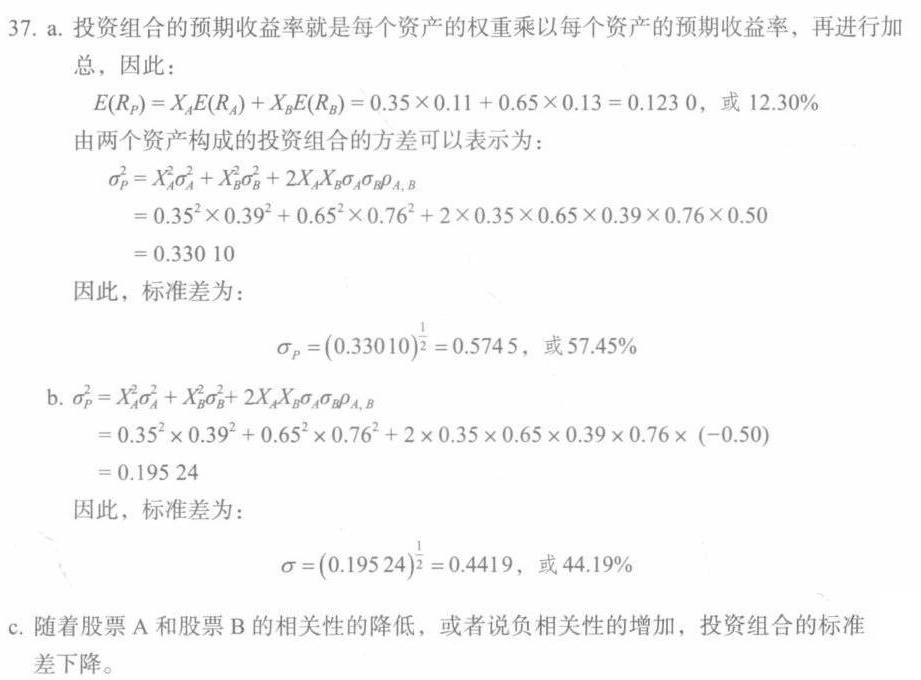
37.组合的标准差 假设股票A和股票B的期望收益和标准差分别是:-|||-((R)_(A))=0.11, ((R)_(B))=0.13 (sigma )_(A)=0.39 (sigma )_(B)=0.76-|||-a.当A收益和B收益之间的相关系数为0.5时,计算35%股票A和65%股票B组成-|||-的投资组合的期望收益和标准差。-|||-b.当A收益和B收益之间的相关系数为 -0.5 时,计算35%股票A和65%股票B组-|||-成的投资组合的期望收益和标准差。-|||-c.A收益和B收益的相关系数是如何影响投资组合的标准差的?

题目解答
答案