题目
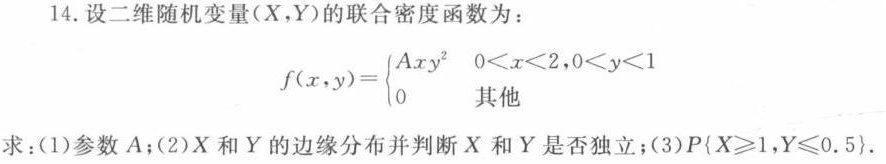
14.设二维随机变量(X,Y)的联合密度函数为:-|||-f(x,y)= ) Ax(y)^2 0lt xlt 2,0lt ylt 1 0 .-|||-求:(1)参数A;(2)X和Y的边缘分布并判断X和Y是否独立;(3) Xgeqslant 1,Yleqslant 0.5 ,
题目解答
答案
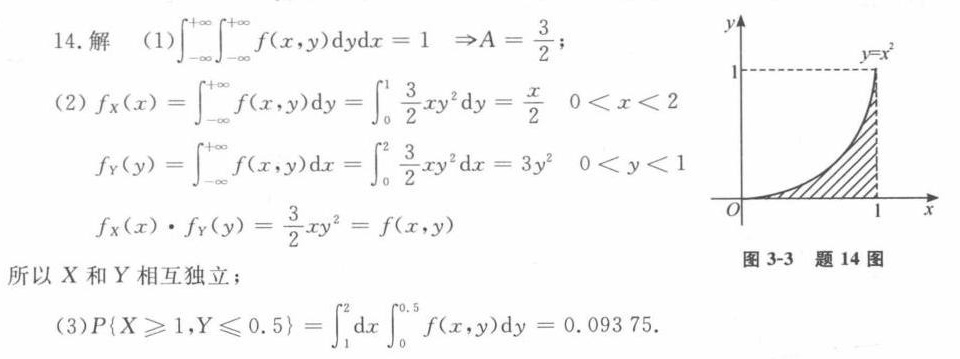
解析
步骤 1:求参数A
根据联合密度函数的性质,联合密度函数在整个定义域上的积分等于1,即
${\int }_{-\infty }^{+\infty }{\int }_{-\infty }^{+\infty }f(x,y)dxdy=1$
代入给定的联合密度函数,得到
${\int }_{0}^{2}{\int }_{0}^{1}Ax{y}^{2}dydx=1$
计算积分,得到
$A{\int }_{0}^{2}x\left({\int }_{0}^{1}{y}^{2}dy\right)dx=A{\int }_{0}^{2}x\left(\dfrac{1}{3}\right)dx=\dfrac{A}{3}{\int }_{0}^{2}xdx=\dfrac{A}{3}\left(\dfrac{1}{2}{x}^{2}\right){|}_{0}^{2}=\dfrac{A}{3}\times 2=\dfrac{2A}{3}$
令 $\dfrac{2A}{3}=1$,解得 $A=\dfrac{3}{2}$。
步骤 2:求X和Y的边缘分布
X的边缘分布函数 ${f}_{X}(x)$ 为
${f}_{X}(x)={\int }_{-\infty }^{+\infty }f(x,y)dy={\int }_{0}^{1}\dfrac{3}{2}x{y}^{2}dy=\dfrac{3}{2}x\left(\dfrac{1}{3}\right)=\dfrac{x}{2}$
Y的边缘分布函数 ${f}_{Y}(y)$ 为
${f}_{Y}(y)={\int }_{-\infty }^{+\infty }f(x,y)dx={\int }_{0}^{2}\dfrac{3}{2}x{y}^{2}dx=\dfrac{3}{2}{y}^{2}\left(\dfrac{1}{2}{x}^{2}\right){|}_{0}^{2}=\dfrac{3}{2}{y}^{2}\times 2=3{y}^{2}$
步骤 3:判断X和Y是否独立
如果X和Y独立,则联合密度函数等于边缘密度函数的乘积,即
$f(x,y)={f}_{X}(x)\cdot {f}_{Y}(y)$
代入求得的边缘分布函数,得到
$\dfrac{3}{2}x{y}^{2}=\dfrac{x}{2}\cdot 3{y}^{2}$
等式成立,所以X和Y独立。
步骤 4:求 $P\{ X\geqslant 1,Y\leqslant 0.5\}$
$P\{ X\geqslant 1,Y\leqslant 0.5\} ={\int }_{1}^{2}{\int }_{0}^{0.5}f(x,y)dydx={\int }_{1}^{2}{\int }_{0}^{0.5}\dfrac{3}{2}x{y}^{2}dydx$
计算积分,得到
${\int }_{1}^{2}\dfrac{3}{2}x\left({\int }_{0}^{0.5}{y}^{2}dy\right)dx={\int }_{1}^{2}\dfrac{3}{2}x\left(\dfrac{1}{3}\right)dx=\dfrac{1}{2}{\int }_{1}^{2}xdx=\dfrac{1}{2}\left(\dfrac{1}{2}{x}^{2}\right){|}_{1}^{2}=\dfrac{1}{2}\times \dfrac{3}{2}=\dfrac{3}{4}$
根据联合密度函数的性质,联合密度函数在整个定义域上的积分等于1,即
${\int }_{-\infty }^{+\infty }{\int }_{-\infty }^{+\infty }f(x,y)dxdy=1$
代入给定的联合密度函数,得到
${\int }_{0}^{2}{\int }_{0}^{1}Ax{y}^{2}dydx=1$
计算积分,得到
$A{\int }_{0}^{2}x\left({\int }_{0}^{1}{y}^{2}dy\right)dx=A{\int }_{0}^{2}x\left(\dfrac{1}{3}\right)dx=\dfrac{A}{3}{\int }_{0}^{2}xdx=\dfrac{A}{3}\left(\dfrac{1}{2}{x}^{2}\right){|}_{0}^{2}=\dfrac{A}{3}\times 2=\dfrac{2A}{3}$
令 $\dfrac{2A}{3}=1$,解得 $A=\dfrac{3}{2}$。
步骤 2:求X和Y的边缘分布
X的边缘分布函数 ${f}_{X}(x)$ 为
${f}_{X}(x)={\int }_{-\infty }^{+\infty }f(x,y)dy={\int }_{0}^{1}\dfrac{3}{2}x{y}^{2}dy=\dfrac{3}{2}x\left(\dfrac{1}{3}\right)=\dfrac{x}{2}$
Y的边缘分布函数 ${f}_{Y}(y)$ 为
${f}_{Y}(y)={\int }_{-\infty }^{+\infty }f(x,y)dx={\int }_{0}^{2}\dfrac{3}{2}x{y}^{2}dx=\dfrac{3}{2}{y}^{2}\left(\dfrac{1}{2}{x}^{2}\right){|}_{0}^{2}=\dfrac{3}{2}{y}^{2}\times 2=3{y}^{2}$
步骤 3:判断X和Y是否独立
如果X和Y独立,则联合密度函数等于边缘密度函数的乘积,即
$f(x,y)={f}_{X}(x)\cdot {f}_{Y}(y)$
代入求得的边缘分布函数,得到
$\dfrac{3}{2}x{y}^{2}=\dfrac{x}{2}\cdot 3{y}^{2}$
等式成立,所以X和Y独立。
步骤 4:求 $P\{ X\geqslant 1,Y\leqslant 0.5\}$
$P\{ X\geqslant 1,Y\leqslant 0.5\} ={\int }_{1}^{2}{\int }_{0}^{0.5}f(x,y)dydx={\int }_{1}^{2}{\int }_{0}^{0.5}\dfrac{3}{2}x{y}^{2}dydx$
计算积分,得到
${\int }_{1}^{2}\dfrac{3}{2}x\left({\int }_{0}^{0.5}{y}^{2}dy\right)dx={\int }_{1}^{2}\dfrac{3}{2}x\left(\dfrac{1}{3}\right)dx=\dfrac{1}{2}{\int }_{1}^{2}xdx=\dfrac{1}{2}\left(\dfrac{1}{2}{x}^{2}\right){|}_{1}^{2}=\dfrac{1}{2}\times \dfrac{3}{2}=\dfrac{3}{4}$